
- 売却時にかかる税金の種類
- 譲渡所得税の計算方法と税率
- 税負担を抑える特例と期限
- 確定申告が必要なケース
不動産を売却すると、売買契約書に貼る印紙税や、住宅ローンが残っている場合の抵当権抹消にかかる登録免許税など、手続きに関する税金が発生します。
さらに、購入時より高く売れて利益が出た場合は、所得税・住民税・復興特別所得税の対象になります。
ただし、不動産の売却代金すべてに税金がかかるわけではありません。税金の対象になるのは、原則として「売却価格から取得費や譲渡費用などを差し引いた利益」です。
また、マイホームの売却では3,000万円特別控除などの特例を利用できる場合があり、要件を満たせば税負担を抑えられます。
この記事では、不動産売却時にかかる税金の種類、譲渡所得税の計算方法、利用できる特例、確定申告の要否を順に説明します。
不動産売却に関する税金の全体像を知りたい方や、売却前におおよその税額を把握しておきたい方は参考にしてください。
\6年連続不動産査定サイトNO.1/
※2025年9月19日-23日 「サイト評価に関する調査」より
不動産を売却するとかかる税金
不動産売却で発生する税金は、大きく次の2種類に分けられます。
- 売却手続きにかかる税金
- 売却によって出た利益にかかる税金
それぞれの内容を確認していきましょう。
売却手続きにかかる税金
まずは、不動産売却の手続きに関連して発生する税金を解説します。
印紙税は不動産売買契約書などに必要
印紙税は、不動産売買契約書などの課税文書を作成するときにかかる税金です。
売買契約書に収入印紙を貼り、消印することで納税します。税額は、契約書に記載された契約金額によって変わります。
不動産の譲渡に関する契約書は、2027年3月31日までに作成されるものについて、一定の軽減措置が設けられています。
主な契約金額ごとの印紙税額は、次のとおりです。
| 契約金額 | 軽減税額 | 通常税額 |
|---|---|---|
| 契約金額の記載なし | 200円 | 200円 |
| 1万円未満 | 非課税 | 非課税 |
| 1万円以上10万円以下 | 200円 | 200円 |
| 10万円超50万円以下 | 200円 | 400円 |
| 50万円超100万円以下 | 500円 | 1,000円 |
| 100万円超500万円以下 | 1,000円 | 2,000円 |
| 500万円超1,000万円以下 | 5,000円 | 1万円 |
| 1,000万円超5,000万円以下 | 1万円 | 2万円 |
| 5,000万円超1億円以下 | 3万円 | 6万円 |
| 1億円超5億円以下 | 6万円 | 10万円 |
| 5億円超10億円以下 | 16万円 | 20万円 |
| 10億円超50億円以下 | 32万円 | 40万円 |
| 50億円超 | 48万円 | 60万円 |
たとえば、3,000万円で不動産を売却する場合、売買契約書に貼る印紙税は軽減税額で1万円です。
売買契約書の作成日が軽減措置の期限を過ぎると通常税額になる可能性があるため、売却時期を検討する際は契約書の作成日も確認しておきましょう。
登録免許税は抵当権抹消登記などで必要
登録免許税は、不動産の登記を申請するときにかかる税金です。
売主側で発生しやすいのは、住宅ローンを完済した後に行う抵当権抹消登記です。抵当権とは、住宅ローンの返済が滞ったときに、金融機関が不動産を担保として扱える権利を指します。
抵当権抹消登記の登録免許税は、不動産1個につき1,000円です。土地1筆と建物1棟であれば2,000円、土地1筆に建物2棟がある場合は合計3個として3,000円が目安になります。
所有権移転登記の登録免許税は、買主が負担するケースが多いものの、契約内容によって扱いが変わる場合があります。売買契約を結ぶ前に、どちらがどの費用を負担するのか確認しておくと安心です。
登録免許税は、収入印紙を貼って納付する方法のほか、現金納付やオンライン申請に伴う電子納付も利用できます。
仲介手数料には消費税がかかる
不動産会社に仲介を依頼して売却する場合、売買が成立すると仲介手数料が発生します。
仲介手数料は不動産会社が提供するサービスへの報酬のため、消費税の課税対象です。売買価格ごとの仲介手数料の上限は、次の料率で計算します。
| 売買価格の部分 | 上限料率(税抜) | 上限料率(税込) |
|---|---|---|
| 200万円以下の部分 | 5% | 5.5% |
| 200万円超400万円以下の部分 | 4% | 4.4% |
| 400万円超の部分 | 3% | 3.3% |
たとえば、売却価格が2,000万円の場合の仲介手数料の上限は、次のように計算します。
- 200万円×5.5%=11万円
- 200万円×4.4%=8万8,000円
- (2,000万円−400万円)×3.3%=52万8,000円
- 合計:72万6,000円
売買価格が2,000万円の場合、仲介手数料の上限は税込72万6,000円です。
なお、2024年7月1日から、売買価格が800万円以下の宅地・建物(低廉な空家等)は、不動産会社が受け取れる仲介手数料の上限が税込33万円になりました。通常の計算式より仲介手数料が高くなる場合があるため、媒介契約を結ぶときに報酬額を確認し、合意しておきましょう。
仲介手数料や登記費用など、税金以外も含めた売却時の費用は不動産売却にかかる費用の目安で確認できます。
売却益にかかる税金
不動産を売却して利益が出た場合、その利益は「譲渡所得」として扱われます。
譲渡所得がある場合は、主に次の税金がかかります。
- 所得税
- 住民税
- 復興特別所得税
復興特別所得税は、2047年分までの所得税に上乗せされる税金です。2027年分以後は、復興特別所得税の税率が所得税額の2.1%から1.1%に下がり、新たに防衛特別所得税(所得税額の1%)がかかります。2つを合わせた税率は2.1%のまま変わりません。
不動産の譲渡所得は、給与所得などとは分けて税額を計算する「分離課税」です。税率は所有期間によって変わるため、次の章で詳しく見ていきます。
\6年連続不動産査定サイトNO.1/
※2025年9月19日-23日 「サイト評価に関する調査」より
不動産売却時にかかる譲渡所得税の計算方法
ここからは、不動産を売却して利益が出た場合の譲渡所得税の計算方法を解説します。
所有期間5年を境に変わる譲渡所得税率
不動産の譲渡所得にかかる税率は、所有期間が5年を超えるかどうかで変わります。
所有期間が5年以下の場合は「短期譲渡所得」、5年を超える場合は「長期譲渡所得」です。税率は次のとおりです。
| 所有期間 | 譲渡所得の種類 | 所得税率 | 住民税率 | 復興特別所得税 | 合計税率 |
|---|---|---|---|---|---|
| 5年以下 | 短期譲渡所得 | 30% | 9% | 所得税の2.1% | 39.63% |
| 5年超 | 長期譲渡所得 | 15% | 5% | 所得税の2.1% | 20.315% |
表の合計税率は2026年分のものです。2027年分以後は「所得税の2.1%」が復興特別所得税1.1%と防衛特別所得税1%に分かれますが、合計税率は変わりません。
所有期間は、実際に売却した日ではなく「売却した年の1月1日現在」で判定します。相続や贈与で取得した不動産は、亡くなった人や贈与した人の取得日を引き継いで判定します。
たとえば、2021年10月に取得した不動産を2026年12月に売却した場合、実際の所有期間は5年を超えています。しかし、2026年1月1日時点では所有期間が5年以下のため、短期譲渡所得として扱われます。
同じ不動産でも、2027年1月以降に売却すれば長期譲渡所得に該当する可能性があります。売却時期によって税率が大きく変わるため、所有期間の判定日は必ず確認しておきましょう。
譲渡所得税の計算式
譲渡所得税を計算するには、まず譲渡所得を求めます。
特別控除を利用できる場合は、譲渡所得から特別控除額を差し引いた後の金額が課税対象になります。
主な計算要素は、次のとおりです。
- 収入金額
- 不動産を売却して得た金額
- 取得費
- 売却した不動産の購入代金や購入時の手数料など
- 建物は所有期間中の減価償却費相当額を差し引いて計算
- 取得費が分からない場合は、収入金額の5%を概算取得費にできる
- 譲渡費用
- 売却時の仲介手数料
- 土地を売るためにかかった測量費
- 売却のために建物を取り壊した費用など
ここで、具体的な金額を使って譲渡所得税を計算してみます。
計算に使う条件は次のとおりです。ここでは、特別控除を利用しないケースとして計算します。
- 収入金額
- 7,000万円
- 取得費
- 4,500万円
- 譲渡費用
- 500万円
譲渡所得=7,000万円−(4,500万円+500万円)=2,000万円
譲渡所得税等=2,000万円×39.63%=792万6,000円
譲渡所得=7,000万円−(4,500万円+500万円)=2,000万円
譲渡所得税等=2,000万円×20.315%=406万3,000円
この例では、短期譲渡所得と長期譲渡所得で税額に386万3,000円の差が出ます。
不動産の売却時期を少しずらすだけで税率が変わる場合もあるため、所有期間が5年に近い場合は、売却予定年の1月1日時点で何年所有しているかを確認しておきましょう。
\6年連続不動産査定サイトNO.1/
※2025年9月19日-23日 「サイト評価に関する調査」より
譲渡所得に対して利用できる特例
不動産の譲渡所得には、一定の要件を満たすことで利用できる特例があります。
代表的な特例は、次の4つです。
- マイホームを売却したときの3,000万円特別控除
- 10年を超えて所有しているマイホームを売却したときの軽減税率
- 相続した空き家を売却したときの3,000万円特別控除
- 特定のマイホームを買い換えたときの課税の繰延べ特例
それぞれの内容を確認していきましょう。
マイホームの売却は3,000万円まで控除
マイホームを売却して譲渡所得が出た場合、一定の要件を満たせば、所有期間に関係なく最高3,000万円まで控除できます。
この特例を使えると、課税対象になる譲渡所得を大きく減らせるため、税負担を抑えやすくなります。
たとえば、譲渡所得が4,000万円ある場合、3,000万円特別控除を使うと課税対象は1,000万円になります。税額の違いは次のとおりです。
| 所有期間・税率 | 控除なし | 3,000万円控除あり | 差額 |
|---|---|---|---|
| 5年以下・39.63% | 1,585万2,000円 | 396万3,000円 | 1,188万9,000円 |
| 5年超・20.315% | 812万6,000円 | 203万1,500円 | 609万4,500円 |
このように、3,000万円特別控除を利用できるかどうかで税額は大きく変わります。
ただし、住まなくなった家は、住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります。親子や夫婦など特別の関係がある人への売却は対象外で、売った年の前年・前々年にこの特例を受けている場合も利用できません。マイホームの買換え特例とも併用できません。
住み替えで新居に住宅ローン控除を使う予定がある場合も注意が必要です。新居に入居した年とその前年・前々年に旧居の売却で3,000万円特別控除を受けると、新居の住宅ローン控除を受けられなくなってしまいます。入居した年の翌年から3年目までに旧居を売ってこの特例を受けた場合も同じです。
特例を利用するには確定申告が必要です。売却前から、利用できる要件を満たしているか確認しておきましょう。
10年超所有のマイホームは軽減税率を利用可能
所有期間が10年を超えるマイホームを売却した場合、一定の要件を満たすと軽減税率の特例を利用できます。
この特例は、3,000万円特別控除と併用できます。長く住んでいたマイホームを売却する場合は、両方の特例を確認しておきましょう。
軽減税率は、3,000万円特別控除後の課税長期譲渡所得に対して次のように適用されます。
| 課税長期譲渡所得 | 所得税 | 住民税 | 復興特別所得税 | 合計税率 |
|---|---|---|---|---|
| 6,000万円以下の部分 | 10% | 4% | 所得税の2.1% | 14.21% |
| 6,000万円超の部分 | 15% | 5% | 所得税の2.1% | 20.315% |
ここでは、所有期間10年超のマイホームを売却し、譲渡所得が9,500万円あるケースで計算してみます。
使う特例ごとの税額は、次のとおりです。
| 使う特例 | 課税対象額 | 税額 | 特例なしとの差額 |
|---|---|---|---|
| 特例なし | 9,500万円 | 1,929万9,250円 | - |
| 軽減税率のみ | 9,500万円 | 1,563万6,250円 | 366万3,000円 |
| 3,000万円控除のみ | 6,500万円 | 1,320万4,750円 | 609万4,500円 |
| 3,000万円控除+軽減税率 | 6,500万円 | 954万1,750円 | 975万7,500円 |
軽減税率を使う場合の税額は、6,000万円以下の部分に14.21%、6,000万円を超える部分に20.315%をかけて計算しています。
軽減税率だけでも税負担は下がりますが、3,000万円特別控除と併用できる場合は、さらに大きく税額を抑えられます。
長期間住んでいたマイホームを売却する場合は、3,000万円特別控除と軽減税率の両方を確認しておくことが大切です。
相続した空き家の売却は3,000万円まで控除
相続や遺贈によって取得した被相続人の居住用家屋や敷地を売却する場合、一定の要件を満たすと最高3,000万円まで控除できます。
この特例の適用期限は、2027年12月31日までの売却です。
主な要件には、次のようなものがあります。
- 1981年5月31日以前に建築された家屋(区分所有建物を除く)である
- 相続開始の直前に、被相続人以外の居住者がいない
- 相続時から売却まで、事業・貸付・居住に使われていない
- 売却代金が1億円以下である
- 相続開始日から3年を経過する日の属する年の12月31日までに売る
- 売却時に家屋が耐震基準を満たしているか、家屋を取り壊して敷地を売る
2024年1月1日以後の売却では、買主が売却した年の翌年2月15日までに耐震改修や取壊しを行う場合も対象になりました。同じく2024年1月1日以後の売却で相続人が3人以上いる場合は、控除額の上限が1人あたり2,000万円になります。
なお、相続税を納めた人が使える「相続財産を譲渡した場合の取得費の特例」とは併用できません。
また、被相続人が老人ホームなどに入所していた場合でも、一定の要件を満たせば特例の対象になることがあります。
相続空き家の特例は要件が細かいため、売却前に税務署や税理士に確認しておきましょう。
特定のマイホーム買換えは課税を繰り延べ可能
特定のマイホームを買い換える場合、売却した年に譲渡所得税を支払うのではなく、買い換えたマイホームを将来売却するまで課税を繰り延べできる特例があります。
この特例は、税金が免除される制度ではありません。売却時の利益に対する課税を、次に買い換えたマイホームを売却する時点まで先送りする制度です。
この特例は、2027年12月31日までの売却が対象です。売った家に10年以上住み、売った年の1月1日時点で所有期間が10年を超えていること、売却代金が1億円以下であることなどが要件です。買い換える家が新築で、2028年1月1日以後に住み始める場合は、災害危険区域などに建てられた一定の家屋が対象外になります。
売却時の利益が大きい場合、すぐに多額の税金を支払わずに済む点はメリットです。一方で、将来買い換えたマイホームを売却するときに、繰り延べられていた利益と新たな利益が合算され、税額が大きくなる可能性があります。
買換え特例は、3,000万円特別控除と併用できません。どちらの特例を使うべきかは、売却益の大きさや将来の売却予定によって変わります。
特例を使う前に、税理士や税務署に相談し、自分のケースで有利になる制度を確認しましょう。
\6年連続不動産査定サイトNO.1/
※2025年9月19日-23日 「サイト評価に関する調査」より
不動産売却後の確定申告は必ず必要か
会社員の方は、給与から所得税などが源泉徴収され、会社の年末調整で税額が精算されるため、普段は確定申告をしない方も多いでしょう。
しかし、不動産を売却して利益が出た場合は、給与とは別に譲渡所得として申告が必要になるケースがあります。
ここでは、不動産売却後の確定申告について確認します。
利益がある場合は原則として確定申告が必要
不動産を売却して譲渡所得が出た場合は、原則として確定申告が必要です。
譲渡所得は、次の計算式で求めます。
会社員の場合、給与の収入が2,000万円以下で1か所から給与を受けていて、給与所得や退職所得以外の所得が20万円以下であれば、所得税の確定申告が不要になるケースがあります。
ただし、不動産売却では利益額が大きくなりやすく、特例を利用する場合は確定申告が必要です。また、所得税の確定申告が不要な場合でも、住民税の申告が必要になることがあります。
「20万円以下なら必ず申告不要」と自己判断せず、税務署や税理士に確認しておくと安心です。
利益がない場合でも申告したほうがよいケース
不動産を売却して利益が出ていない場合、原則として譲渡所得税はかかりません。
確定申告が不要になる可能性があるケースは、次のとおりです。
- 会社員で、譲渡所得など給与以外の所得が20万円以下である
- 売却しても利益が出ていない
- 売却によって損失が出ている
不動産の売却で出た損失は、原則として給与など他の所得と相殺できません。ただし、マイホームを売って損失が出た場合は、新居を買い換えて住宅ローンを組む、売却価格が住宅ローン残高を下回るなどの要件を満たすと、損失を給与所得などから差し引く損益通算と、翌年以後3年間の繰越控除を利用できます。
対象は2027年12月31日までの売却で、特例を使うには確定申告が必要です。
利益がない場合でも、申告することで有利になるケースがあるため、売却後は申告の要否を確認しましょう。
特例を利用するには確定申告が必要
不動産売却で特例を利用する場合は、確定申告が必要です。
主に、次のような特例を利用する際は申告が必要になります。
- マイホームを売却したときの3,000万円特別控除
- 10年超所有のマイホームを売却したときの軽減税率
- 相続空き家の3,000万円特別控除
- 特定のマイホーム買換え特例
- マイホームの譲渡損失の損益通算・繰越控除
必要な書類や申告方法は、利用する特例によって異なります。
不動産売却の税金は金額が大きくなりやすいため、自分だけで判断せず、税務署や税理士に相談しながら進めることをおすすめします。
\6年連続不動産査定サイトNO.1/
※2025年9月19日-23日 「サイト評価に関する調査」より
不動産売却時の税金は不動産会社と専門家に相談
不動産売却では、売却価格、仲介手数料、登記費用、譲渡所得税、確定申告など、確認すべき項目が多くあります。
不動産会社は売却価格の査定や売却活動、買主との交渉、手続きの流れについて相談しやすい相手です。一方で、税額の最終判断や確定申告については、税理士や税務署への確認が必要です。
ここでは、不動産会社に相談するメリットと、不動産一括査定サイトの活用方法を紹介します。
不動産会社は売却価格と費用感を相談しやすい
不動産会社は、土地や建物の売買、賃貸、管理など、不動産に関する幅広い業務を扱っています。
不動産を売却する機会は人生の中で多くないため、手続きの進め方や必要費用に不安を感じる方もいるでしょう。
不動産会社に相談すると、所有している不動産がどのくらいの価格で売れそうか、売却までにどのような費用がかかるかを把握しやすくなります。
また、売却活動では、物件情報の掲載、購入希望者への案内、条件交渉、契約手続きなどをサポートしてもらえます。
不動産会社によって得意なエリアや物件種別は異なるため、1社だけで判断せず、複数社の査定額や対応を比較することが大切です。
信頼できる不動産会社は一括査定サイトで比較
不動産会社を探す方法の1つが、不動産一括査定サイトです。
不動産一括査定サイトを使うと、売却したい不動産の情報を入力するだけで、複数の不動産会社に査定を依頼できます。
大手の不動産会社だけでなく、地域密着型の不動産会社とつながれる場合もあります。査定額だけでなく、説明の分かりやすさ、売却方針、担当者の対応も比較しましょう。
複数社を比較することで、自分の不動産に合った売却先を見つけやすくなります。
不動産一括査定サイト3選
ここでは、運営会社と提携社数を公式サイトで確認できる不動産一括査定サイトを3つ紹介します。
リビンマッチは売却以外の相談にも対応
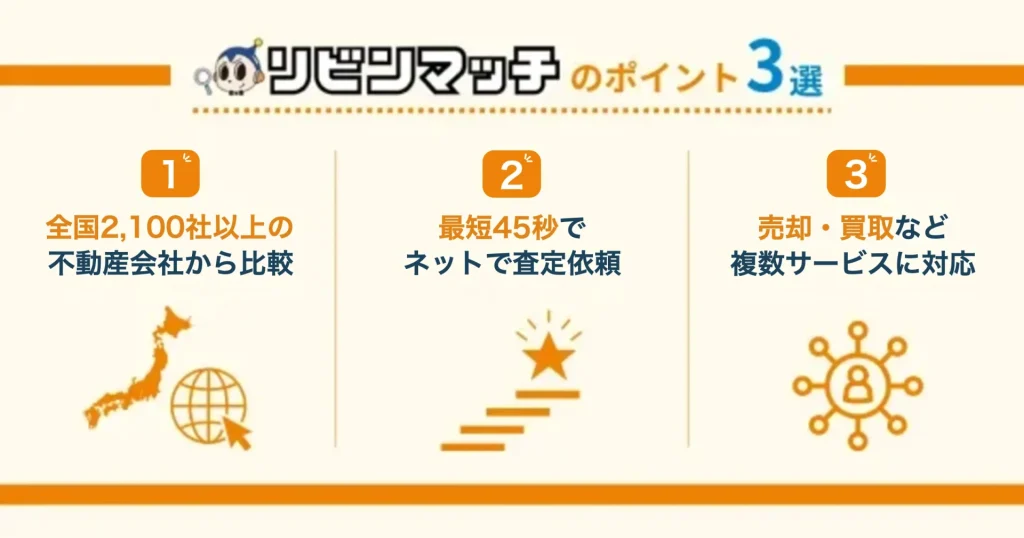
リビンマッチは、リビン・テクノロジーズ株式会社が運営する不動産一括査定サービスです。
不動産売却の一括査定サービスは2006年12月に開始されており、2026年10月時点で全国2,100社以上の不動産会社と提携しています(サービスごとに社数は異なります)。最短45秒で査定を依頼できます。
売却査定だけでなく、買取、任意売却、リースバック、土地活用、賃貸管理など、売却以外の相談にも対応している点が特徴です。
複数社の査定を比較したい方や、売却以外の選択肢も含めて検討したい方は確認してみるとよいでしょう。
\6年連続不動産査定サイトNO.1/
※2025年9月19日-23日 「サイト評価に関する調査」より
HOME4UはNTTデータグループの一括査定
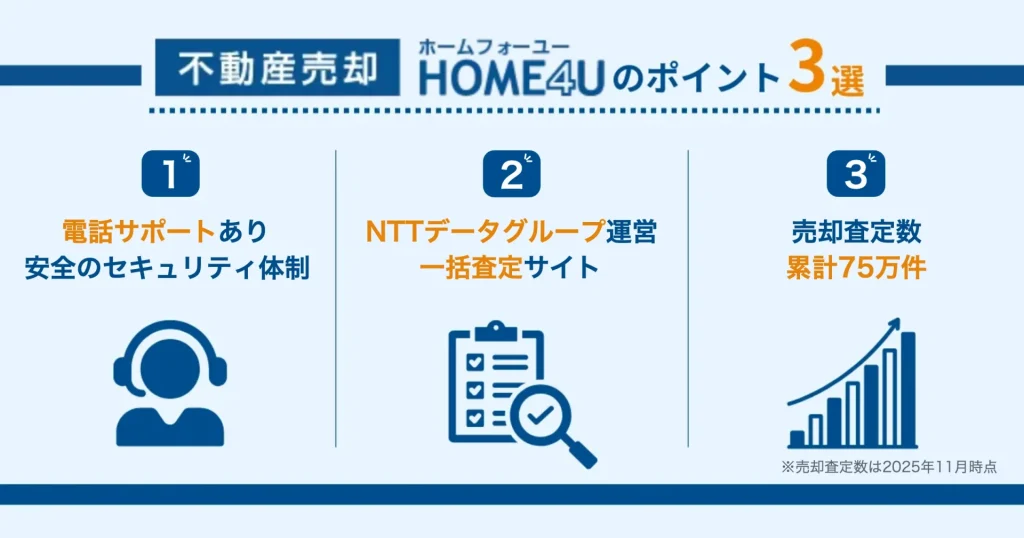
HOME4Uは、NTTデータグループの株式会社NTTデータ・ウィズが運営する不動産一括査定サービスです。
提携する不動産会社は2,500社(2026年10月時点の公式サイト表記)で、最大6社まで査定を比較できます。
査定額を比較しながら、売却価格や売却方針を検討したい方に向いています。
イエウールは最大6社の査定を比較可能
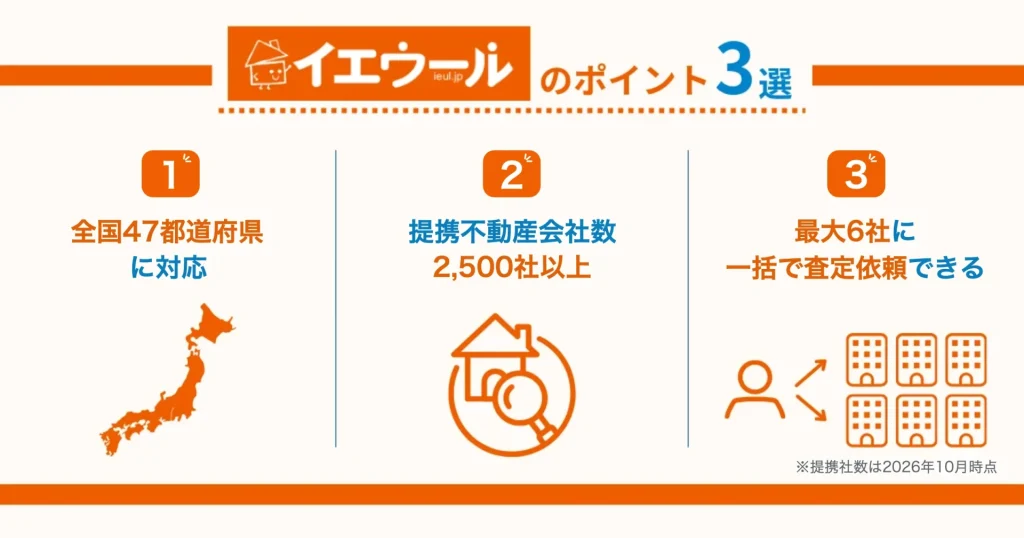
イエウールは、株式会社Speeeが運営する一括査定サービスです。売却したい不動産の条件に合う不動産会社へ査定を依頼できます。
最大6社の査定を比較でき、公式サイトでは全国2,500社以上の不動産会社と提携していると表記しています(2026年10月時点)。
不動産会社ごとの査定額や対応を比較し、納得できる会社を選びたい方は確認してみましょう。
3社とも無料で査定を依頼できます。査定額だけでなく、担当者の説明や売却方針まで比較し、自分に合う不動産会社を選ぶことが大切です。
\利用者数・提携社数5年連続No.1/
※2026年3月の実績「不動産の一括査定サイトに関する調査」より
(株)東京商工リサーチ調べ
不動産売却にかかる税金は特例と申告要件を確認
不動産を売却すると、売買契約書にかかる印紙税、抵当権抹消登記にかかる登録免許税、仲介手数料にかかる消費税など、手続きに関する税金や費用が発生します。
また、売却によって利益が出た場合は、譲渡所得として所得税・住民税・復興特別所得税の対象になります。
譲渡所得税の税率は、所有期間が5年以下か5年超かで大きく変わります。所有期間は売却した年の1月1日現在で判定されるため、売却時期を決める前に確認しておきましょう。
マイホームの売却では、3,000万円特別控除や10年超所有の軽減税率などを利用できる場合があります。相続空き家や買換えの特例もありますが、いずれも要件が細かく、確定申告が必要です。
不動産会社には、売却価格の査定や売却活動、必要費用の目安を相談できます。一方で、税額の最終判断や確定申告は、税理士や税務署に確認することが大切です。
不動産会社を選ぶ際は、複数社の査定額や対応を比較しましょう。不動産一括査定サイトを利用すれば、複数の不動産会社にまとめて査定を依頼できます。
不動産の売却を検討している方は、税金・特例・確定申告の要否を確認しながら、信頼できる不動産会社と専門家に相談して進めましょう。
\6年連続不動産査定サイトNO.1/
※2025年9月19日-23日 「サイト評価に関する調査」より
出典
国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」(2026年4月1日現在法令等)
国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」(2026年4月1日現在法令等)
登記・供託オンライン申請システム「登録免許税や供託金等の納付」
e-Gov法令検索「登録免許税法」
国土交通省「不動産取引に関するお知らせ」
国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」(2026年4月1日現在法令等)
国税庁「No.3211 短期譲渡所得の税額の計算」(2026年4月1日現在法令等)
国税庁「No.3208 長期譲渡所得の税額の計算」(2026年4月1日現在法令等)
国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」(2026年4月1日現在法令等)
国税庁「No.3302 マイホームを売ったときの特例」(2026年4月1日現在法令等)
国税庁「No.3305 マイホームを売ったときの軽減税率の特例」(2026年4月1日現在法令等)
国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」(2026年4月1日現在法令等)
国税庁「No.3355 特定のマイホームを買い換えたときの特例」(2026年4月1日現在法令等)
財務省「令和8年度税制改正の大綱(6/9)」
国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」(公表日:2026年5月)
財務省「第221回国会における財務省関連法律」(成立日・公布日:2026年3月31日)
国税庁「No.1900 給与所得者で確定申告が必要な人」(2026年4月1日現在法令等)
国税庁「No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき」(2026年4月1日現在法令等)
国税庁「No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき」(2026年4月1日現在法令等)
国税庁「不動産等を売却した方へ|令和7年分 確定申告特集」
リビン・テクノロジーズ株式会社「沿革」
リビンマッチ「不動産一括査定・売却はリビンマッチ【無料】」
HOME4U「不動産一括査定・不動産売却ならHOME4U」
イエウール「不動産一括査定・売却・相場なら『イエウール(家を売る)』」